Domain immobilien-bergisch-land.de kaufen?
Wir ziehen mit dem Projekt
immobilien-bergisch-land.de um.
Sind Sie am Kauf der Domain
immobilien-bergisch-land.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-bergisch-land.de kaufen?
Was sind die wichtigsten Faktoren, die man bei der Suche nach Wohnungen beachten sollte, unabhängig davon, ob es sich um Mietwohnungen, Eigentumswohnungen oder Ferienwohnungen handelt?
Bei der Suche nach Wohnungen ist es wichtig, die Lage zu berücksichtigen, um sicherzustellen, dass sie den Bedürfnissen und dem Lebensstil entspricht. Des Weiteren sollte man auf den Zustand der Wohnung achten, um sicherzustellen, dass keine größeren Reparaturen oder Renovierungen erforderlich sind. Außerdem ist es wichtig, das Budget im Auge zu behalten, um sicherzustellen, dass die monatlichen Kosten oder der Kaufpreis erschwinglich sind. Schließlich sollte man auch die Ausstattung und Annehmlichkeiten der Wohnung berücksichtigen, um sicherzustellen, dass sie den gewünschten Komfort bietet. **
Was sind die effektivsten Methoden zur Einbruchsicherung für Wohnungen, Häuser und Gewerbeimmobilien?
Die effektivsten Methoden zur Einbruchsicherung für Wohnungen, Häuser und Gewerbeimmobilien sind die Installation von hochwertigen Schlössern an Türen und Fenstern, die Verwendung von Alarmanlagen und Überwachungskameras, die Beleuchtung des Außenbereichs und die Sicherung von Eingangstüren mit zusätzlichen Sicherheitsvorkehrungen wie Türspionen und Panzerriegeln. Darüber hinaus kann die Zusammenarbeit mit Nachbarn und die Bildung von Nachbarschaftswachen dazu beitragen, die Sicherheit zu erhöhen. Es ist auch wichtig, Wertgegenstände außer Sichtweite zu lagern und regelmäßig zu überprüfen, ob alle Sicherheitsmaßnahmen noch intakt sind. **


Ähnliche Suchbegriffe für Steuerliche-Organschaft
Top-Angebote
Produkte zum Begriff Steuerliche-Organschaft:
-
Gesellschafts- und steuerrechtliche Konsequenzen der Insolvenz für die steuerliche Organschaft, Taschenbuch von Rene Gäde, GRIN, 978-3-640-51193-8Gesellschafts- Und Steuerrechtliche Konsequenzen Der Insolvenz Für Die Steuerliche Organschaft, Taschenbuch Von Rene Gäde, Grin, 978-3-640-51193-8, Seitenanzahl: 14847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
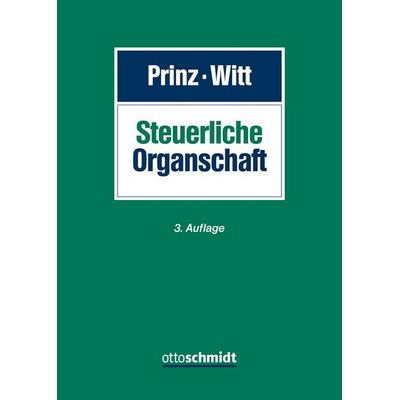
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Organschaft, Gebundene Ausgabe von Swen O. Bäuml,Thomas Dennisen,Tobias Appl,Peter Ballwieser,Stefanie Beinert, Verlag Dr. Otto SchmidtSteuerliche Organschaft, Gebundene Ausgabe Von Swen O. Bäuml,thomas Dennisen,tobias Appl,peter Ballwieser,stefanie Beinert, Verlag Dr. Otto Schmidt Kg, 978-3-504-20695-6, Seitenanzahl: 1200199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuerliche Organschaft. Tochterpersonengesellschaften als Organgesellschaften und Voraussetzungen der Organschaft, Taschenbuch von LaraUmsatzsteuerliche Organschaft. Tochterpersonengesellschaften Als Organgesellschaften Und Voraussetzungen Der Organschaft, Taschenbuch Von Lara Marianne Görg, Grin, 978-3-668-25041-3, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann man den Wert von Immobilien für steuerliche Zwecke bestimmen?
Der Wert von Immobilien für steuerliche Zwecke kann durch eine Schätzung des Marktwerts durch einen Gutachter oder Makler bestimmt werden. Alternativ kann auch der Kaufpreis oder der Wert vergleichbarer Immobilien in der Umgebung herangezogen werden. Zudem können auch offizielle Schätzungen der Finanzbehörden oder Gutachten von Sachverständigen zur Wertermittlung herangezogen werden. **
-
Wie kann man effektiv und effizient nach Immobilien suchen, unabhängig davon, ob es sich um Wohnungen, Häuser, Gewerbeimmobilien oder Ferienhäuser handelt?
Um effektiv und effizient nach Immobilien zu suchen, ist es wichtig, sich zunächst klar über die eigenen Bedürfnisse und Prioritäten im Bezug auf die Immobilie zu werden. Anschließend kann man gezielt nach Immobilienportalen und -maklern suchen, die auf die gewünschte Art von Immobilie spezialisiert sind. Es ist ratsam, sich eine Liste mit den wichtigsten Kriterien für die Immobilie zu erstellen, um die Suche zu verfeinern und Zeit zu sparen. Zudem kann es hilfreich sein, sich von einem professionellen Immobilienmakler beraten zu lassen, um potenzielle Immobilien schneller zu finden und den Kaufprozess zu optimieren. **
-
Inwiefern unterscheiden sich die Vermieterrechte in Bezug auf Mietverträge für Wohnungen, Gewerbeimmobilien und Ferienwohnungen?
Die Vermieterrechte in Bezug auf Mietverträge für Wohnungen, Gewerbeimmobilien und Ferienwohnungen unterscheiden sich hauptsächlich in Bezug auf die gesetzlichen Regelungen und Vorschriften. Für Wohnungen gelten in der Regel strengere Mieterschutzgesetze, während bei Gewerbeimmobilien und Ferienwohnungen mehr Freiheiten für den Vermieter bestehen. Bei Gewerbeimmobilien können Vermieter oft individuelle Vertragsbedingungen aushandeln, während bei Wohnungen viele Regelungen gesetzlich vorgegeben sind. Ferienwohnungen unterliegen oft speziellen Regelungen, die je nach Land oder Region unterschiedlich sein können. **
-
Wie wirkt sich die Besitzübertragung auf die steuerliche Behandlung von Immobilien aus?
Die Besitzübertragung einer Immobilie kann zu steuerlichen Konsequenzen führen, insbesondere in Bezug auf die Grunderwerbsteuer. Diese Steuer wird fällig, wenn eine Immobilie übertragen wird, und der Käufer muss sie in der Regel zahlen. Zudem kann die Übertragung zu steuerlichen Abschreibungen und Wertveränderungen führen, die sich auf die Einkommensteuer auswirken können. Es ist wichtig, sich vor einer Besitzübertragung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Wie wirkt sich die Besitzübertragung auf die steuerliche Behandlung von Immobilien aus?
Die Besitzübertragung einer Immobilie kann zu steuerlichen Konsequenzen führen, insbesondere in Bezug auf die Grunderwerbsteuer. Diese Steuer fällt an, wenn eine Immobilie übertragen wird und muss vom Käufer entrichtet werden. Zudem können sich auch steuerliche Auswirkungen auf die Einkommensteuer ergeben, wenn beispielsweise Mieteinnahmen oder Veräußerungsgewinne erzielt werden. Es ist daher ratsam, sich vor einer Besitzübertragung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Wie wirkt sich die Eigentumsübertragung auf die steuerliche Behandlung von Immobilien aus?
Die Eigentumsübertragung einer Immobilie kann zu steuerlichen Konsequenzen führen, insbesondere in Bezug auf die Grunderwerbsteuer. Diese Steuer wird fällig, wenn eine Immobilie übertragen wird und muss vom Käufer entrichtet werden. Zusätzlich kann die Übertragung von Immobilieneigentum zu steuerlichen Abschreibungen führen, die sich auf die Höhe der Einkommensteuer auswirken können. Die Abschreibungen können je nach Art der Immobilie und der Nutzung variieren. Wenn die Immobilie vermietet wird, können die steuerlichen Auswirkungen der Eigentumsübertragung auch die Höhe der Einkünfte aus Vermietung und Verpachtung beeinflussen. Es ist wichtig, sich vor einer Eigentumsübertragung über die steuerlichen Konsequen **
Top-Angebote
Produkte zum Begriff Steuerliche-Organschaft:
-
Steuerliche Konsequenzen. Analyse einer misslungenen körperschaftsteuerlichen Organschaft, Taschenbuch von Anonymous, GRIN, 978-3-346-47639-5Steuerliche Konsequenzen. Analyse Einer Misslungenen Körperschaftsteuerlichen Organschaft, Taschenbuch Von Anonymous, Grin, 978-3-346-47639-5, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerliche Organschaft und ihre Änderungen durch die Unternehmenssteuerreform, Taschenbuch von Gunnar Kernbaum, GRIN, 978-3-8386-4224-6Die Steuerliche Organschaft Und Ihre Änderungen Durch Die Unternehmenssteuerreform, Taschenbuch Von Gunnar Kernbaum, Grin, 978-3-8386-4224-6, Seitenanzahl: 12458,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesellschafts- und steuerrechtliche Konsequenzen der Insolvenz für die steuerliche Organschaft, Taschenbuch von Rene Gäde, GRIN, 978-3-640-51193-8Gesellschafts- Und Steuerrechtliche Konsequenzen Der Insolvenz Für Die Steuerliche Organschaft, Taschenbuch Von Rene Gäde, Grin, 978-3-640-51193-8, Seitenanzahl: 14847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Faktoren, die man bei der Suche nach Wohnungen beachten sollte, unabhängig davon, ob es sich um Mietwohnungen, Eigentumswohnungen oder Ferienwohnungen handelt?
Bei der Suche nach Wohnungen ist es wichtig, die Lage zu berücksichtigen, um sicherzustellen, dass sie den Bedürfnissen und dem Lebensstil entspricht. Des Weiteren sollte man auf den Zustand der Wohnung achten, um sicherzustellen, dass keine größeren Reparaturen oder Renovierungen erforderlich sind. Außerdem ist es wichtig, das Budget im Auge zu behalten, um sicherzustellen, dass die monatlichen Kosten oder der Kaufpreis erschwinglich sind. Schließlich sollte man auch die Ausstattung und Annehmlichkeiten der Wohnung berücksichtigen, um sicherzustellen, dass sie den gewünschten Komfort bietet. **
-
Was sind die effektivsten Methoden zur Einbruchsicherung für Wohnungen, Häuser und Gewerbeimmobilien?
Die effektivsten Methoden zur Einbruchsicherung für Wohnungen, Häuser und Gewerbeimmobilien sind die Installation von hochwertigen Schlössern an Türen und Fenstern, die Verwendung von Alarmanlagen und Überwachungskameras, die Beleuchtung des Außenbereichs und die Sicherung von Eingangstüren mit zusätzlichen Sicherheitsvorkehrungen wie Türspionen und Panzerriegeln. Darüber hinaus kann die Zusammenarbeit mit Nachbarn und die Bildung von Nachbarschaftswachen dazu beitragen, die Sicherheit zu erhöhen. Es ist auch wichtig, Wertgegenstände außer Sichtweite zu lagern und regelmäßig zu überprüfen, ob alle Sicherheitsmaßnahmen noch intakt sind. **
-
Wie kann man den Wert von Immobilien für steuerliche Zwecke bestimmen?
Der Wert von Immobilien für steuerliche Zwecke kann durch eine Schätzung des Marktwerts durch einen Gutachter oder Makler bestimmt werden. Alternativ kann auch der Kaufpreis oder der Wert vergleichbarer Immobilien in der Umgebung herangezogen werden. Zudem können auch offizielle Schätzungen der Finanzbehörden oder Gutachten von Sachverständigen zur Wertermittlung herangezogen werden. **
-
Wie kann man effektiv und effizient nach Immobilien suchen, unabhängig davon, ob es sich um Wohnungen, Häuser, Gewerbeimmobilien oder Ferienhäuser handelt?
Um effektiv und effizient nach Immobilien zu suchen, ist es wichtig, sich zunächst klar über die eigenen Bedürfnisse und Prioritäten im Bezug auf die Immobilie zu werden. Anschließend kann man gezielt nach Immobilienportalen und -maklern suchen, die auf die gewünschte Art von Immobilie spezialisiert sind. Es ist ratsam, sich eine Liste mit den wichtigsten Kriterien für die Immobilie zu erstellen, um die Suche zu verfeinern und Zeit zu sparen. Zudem kann es hilfreich sein, sich von einem professionellen Immobilienmakler beraten zu lassen, um potenzielle Immobilien schneller zu finden und den Kaufprozess zu optimieren. **
Ähnliche Suchbegriffe für Steuerliche-Organschaft
-
Steuerliche Organschaft, Gebundene Ausgabe von Swen O. Bäuml,Thomas Dennisen,Tobias Appl,Peter Ballwieser,Stefanie Beinert, Verlag Dr. Otto SchmidtSteuerliche Organschaft, Gebundene Ausgabe Von Swen O. Bäuml,thomas Dennisen,tobias Appl,peter Ballwieser,stefanie Beinert, Verlag Dr. Otto Schmidt Kg, 978-3-504-20695-6, Seitenanzahl: 1200199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuerliche Organschaft. Tochterpersonengesellschaften als Organgesellschaften und Voraussetzungen der Organschaft, Taschenbuch von LaraUmsatzsteuerliche Organschaft. Tochterpersonengesellschaften Als Organgesellschaften Und Voraussetzungen Der Organschaft, Taschenbuch Von Lara Marianne Görg, Grin, 978-3-668-25041-3, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtsfolgen der körperschaftsteuerrechtlichen Organschaft, einschließlich Rechtsfolgen der gescheiterten Organschaft, Taschenbuch von NathalieRechtsfolgen Der Körperschaftsteuerrechtlichen Organschaft, Einschließlich Rechtsfolgen Der Gescheiterten Organschaft, Taschenbuch Von Nathalie Goldmann, Grin, 978-3-389-15877-7, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzüberschreitende Organschaft. Die Unionsrechtskonformität der deutschen Organschaft im europäischen Binnenmarkt, Taschenbuch von Vanessa Steinert,Grenzüberschreitende Organschaft. Die Unionsrechtskonformität Der Deutschen Organschaft Im Europäischen Binnenmarkt, Taschenbuch Von Vanessa Steinert, Grin, 978-3-389-06340-8, Seitenanzahl: 10047,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inwiefern unterscheiden sich die Vermieterrechte in Bezug auf Mietverträge für Wohnungen, Gewerbeimmobilien und Ferienwohnungen?
Die Vermieterrechte in Bezug auf Mietverträge für Wohnungen, Gewerbeimmobilien und Ferienwohnungen unterscheiden sich hauptsächlich in Bezug auf die gesetzlichen Regelungen und Vorschriften. Für Wohnungen gelten in der Regel strengere Mieterschutzgesetze, während bei Gewerbeimmobilien und Ferienwohnungen mehr Freiheiten für den Vermieter bestehen. Bei Gewerbeimmobilien können Vermieter oft individuelle Vertragsbedingungen aushandeln, während bei Wohnungen viele Regelungen gesetzlich vorgegeben sind. Ferienwohnungen unterliegen oft speziellen Regelungen, die je nach Land oder Region unterschiedlich sein können. **
-
Wie wirkt sich die Besitzübertragung auf die steuerliche Behandlung von Immobilien aus?
Die Besitzübertragung einer Immobilie kann zu steuerlichen Konsequenzen führen, insbesondere in Bezug auf die Grunderwerbsteuer. Diese Steuer wird fällig, wenn eine Immobilie übertragen wird, und der Käufer muss sie in der Regel zahlen. Zudem kann die Übertragung zu steuerlichen Abschreibungen und Wertveränderungen führen, die sich auf die Einkommensteuer auswirken können. Es ist wichtig, sich vor einer Besitzübertragung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie wirkt sich die Besitzübertragung auf die steuerliche Behandlung von Immobilien aus?
Die Besitzübertragung einer Immobilie kann zu steuerlichen Konsequenzen führen, insbesondere in Bezug auf die Grunderwerbsteuer. Diese Steuer fällt an, wenn eine Immobilie übertragen wird und muss vom Käufer entrichtet werden. Zudem können sich auch steuerliche Auswirkungen auf die Einkommensteuer ergeben, wenn beispielsweise Mieteinnahmen oder Veräußerungsgewinne erzielt werden. Es ist daher ratsam, sich vor einer Besitzübertragung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wie wirkt sich die Eigentumsübertragung auf die steuerliche Behandlung von Immobilien aus?
Die Eigentumsübertragung einer Immobilie kann zu steuerlichen Konsequenzen führen, insbesondere in Bezug auf die Grunderwerbsteuer. Diese Steuer wird fällig, wenn eine Immobilie übertragen wird und muss vom Käufer entrichtet werden. Zusätzlich kann die Übertragung von Immobilieneigentum zu steuerlichen Abschreibungen führen, die sich auf die Höhe der Einkommensteuer auswirken können. Die Abschreibungen können je nach Art der Immobilie und der Nutzung variieren. Wenn die Immobilie vermietet wird, können die steuerlichen Auswirkungen der Eigentumsübertragung auch die Höhe der Einkünfte aus Vermietung und Verpachtung beeinflussen. Es ist wichtig, sich vor einer Eigentumsübertragung über die steuerlichen Konsequen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.